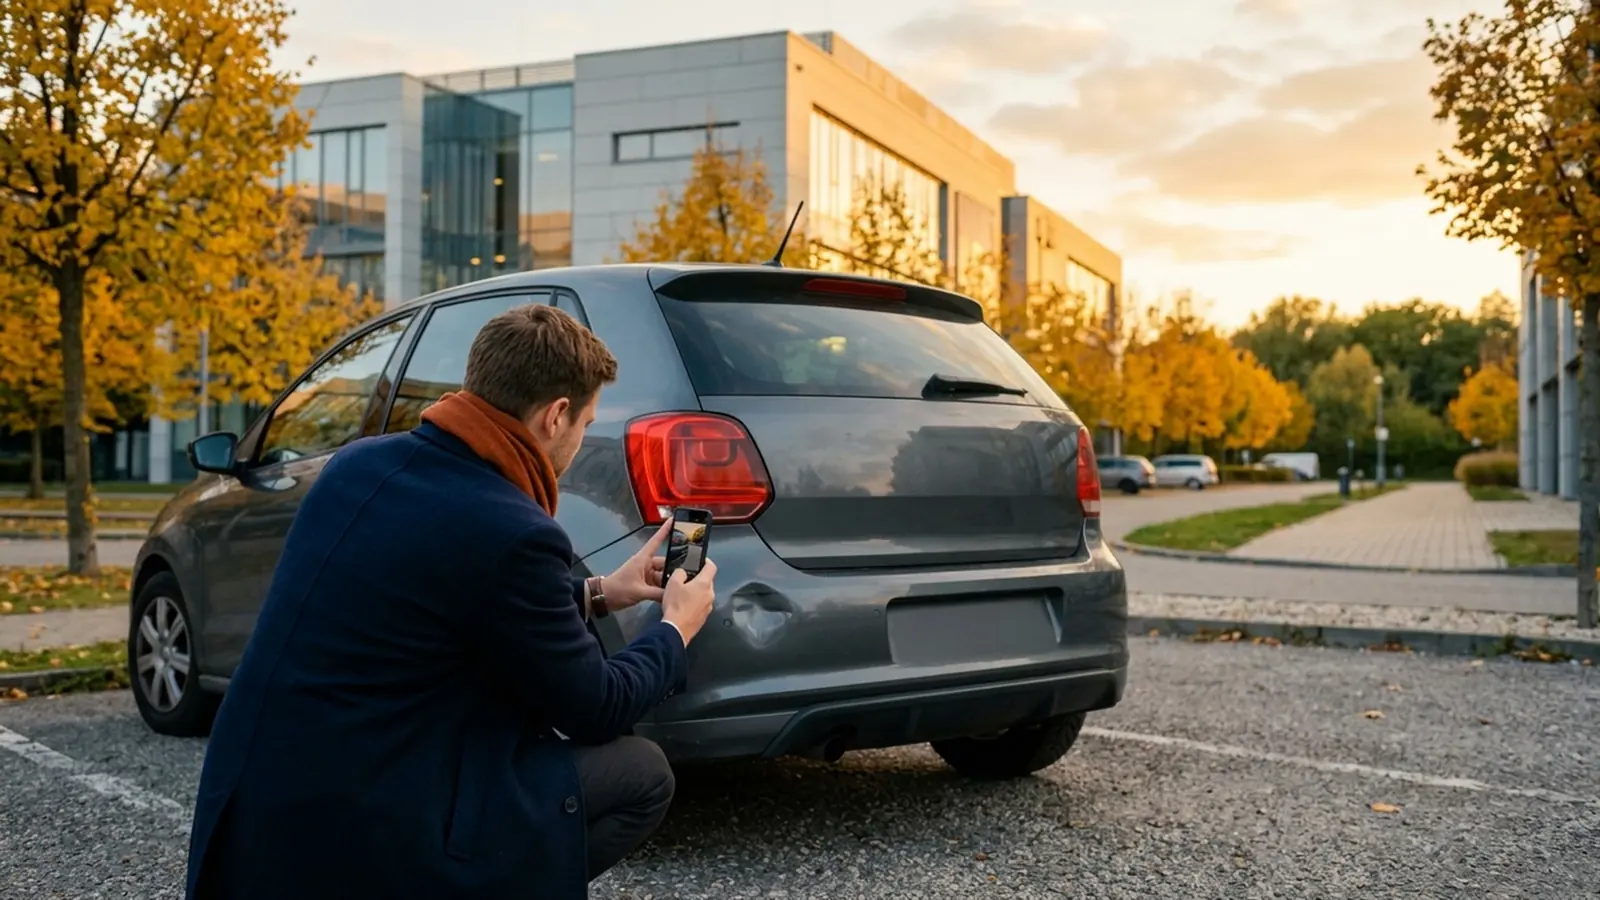
Dienstreise-Kasko – Absicherung im Bild
Gewerbeversicherung · Dienstfahrten

Dienstreise-Kaskoversicherung.

Dienstreise-Kasko ist die Kaskoversicherung, die ein Unternehmen für die Privatwagen seiner Beschäftigten abschließt — für Fahrten im Auftrag des Betriebs, in der Regel nicht für den gewöhnlichen Weg zur Arbeit. Je nach Tarif übernimmt sie den Kaskoschaden direkt oder gleicht Selbstbeteiligung und Rückstufung im privaten Vertrag aus — damit der Schaden einer Dienstfahrt nicht an den Beschäftigten hängen bleibt.

— Beispielrechnung

Was ein kleiner Kaskoschaden im privaten Vertrag kostet.

Ohne Regelung entstehen die Folgen zunächst im privaten Vertrag der Person, die für den Betrieb gefahren ist — je nach Einzelfall kann der Arbeitgeber zum Ersatz verpflichtet sein. Die Rechnung rechts zeigt, wie sich das über drei Jahre summiert — mit angenommenen Werten, nicht mit einem echten Tarif. Rückstufungsschaden = Beitragsdifferenzen der Folgejahre + Selbstbeteiligung.

  • Rückstufung in der Schadenfreiheitsklasse: der Beitrag steigt über Jahre
  • Selbstbeteiligung der privaten Vollkasko kommt obendrauf
  • Je nach Tarif übernimmt die Dienstreise-Kasko den Schaden direkt oder ersetzt beide Posten
  • Ohne Police kann der Betrieb nach der Rechtsprechung zum Ersatz verpflichtet sein
Rückstufungsschaden nach einem Kaskoschaden Beispielszenario · Dienstfahrt zum Kunden, Aufsetzer an der Bordsteinkante, nur der eigene Wagen beschädigt
Jahr 1 — Vollkasko 780 € statt 570 € + 210 €
Jahr 2 — 740 € statt 550 € + 190 €
Jahr 3 — 700 € statt 530 € + 170 €
Selbstbeteiligung Vollkasko + 300 €
Summe nach drei Jahren 870 €

Entsteht zunächst im privaten Vertrag der Mitarbeiterin — für eine Fahrt, die der Betrieb veranlasst hat. Ob der Betrieb ersetzen muss, ist ohne Regelung oft Streitfrage.

Reines Rechenbeispiel, nicht repräsentativ. Alle Beträge sind angenommene Beispielwerte, kein Tarif und kein Angebot. Wie stark und wie lange ein Beitrag nach einem Schaden steigt, hängt von Versicherer, Schadenfreiheitsklasse und Rückstufungstabelle ab.

Sie wissen, was Sie brauchen

Nachweis, Angebot oder konkrete Frage

Schildern Sie kurz Ihren Betrieb und worum es geht. Wenn es schneller gehen soll, rufen Sie an — dann klären wir es im Gespräch.

Sie wollen es erst verstehen

Was wirklich drinsteht — und was nicht

Weiter unten steht, woran die Deckung im Schadenfall am häufigsten scheitert, welche Pflichten Sie treffen und worauf es im Vertrag ankommt.

Wenn es ernst wird

Typische Schäden auf der Dienstfahrt

Aufsetzer vor dem Kundentermin

Eine Vertriebsmitarbeiterin setzt beim Rangieren mit dem Unterboden auf einer hohen Bordsteinkante auf. Nur ihr eigener Wagen ist beschädigt — über ihre Vollkasko würde sie zurückgestuft, obwohl die Fahrt dienstlich war.

Steinschlag auf dem Weg zur Baustelle

Ein Monteur fährt mit dem eigenen Kombi zu einer wechselnden Einsatzstelle, ein Stein trifft die Windschutzscheibe. Ob der Schaden über die Dienstreise-Kasko läuft, entscheidet die Definition der Dienstfahrt im Tarif.

Selbst verursachter Auffahrunfall

Zwischen zwei Terminen fährt ein Außendienstler auf. Den Schaden am anderen Auto zahlt seine Kfz-Haftpflicht, den am eigenen die Dienstreise-Kasko — je nach Tarif einschließlich Rückstufung.

Vereinfachte Beispiele zur Veranschaulichung. Der konkrete Versicherungsschutz und die Leistungen richten sich nach Tarif, Ausschlüssen, Obliegenheiten und der vereinbarten Deckung — das prüfen wir im Einzelfall für Sie.

Lieber direkt über Ihren Betrieb sprechen? Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Kostenlos und unverbindlich, per Video oder nach Absprache vor Ort.

Was ist versichert?

Für wen ist sie sinnvoll?

Für Unternehmen, deren Beschäftigte regelmäßig mit dem eigenen Auto dienstlich unterwegs sind: Außendienst und Vertrieb, Pflegedienste, Handwerk mit wechselnden Einsatzorten, Beratung, Hausverwaltungen, soziale Träger, Vereine und Kommunen. Auch für Betriebe mit Fuhrpark, in denen neben den Firmenwagen gelegentlich der Privatwagen genutzt wird — genau diese Fahrten sind im Schadenfall oft ungeregelt.

Was kostet sie?

Der Beitrag hängt am Tarifmodell: pauschal je Person oder Fahrzeug, die dienstlich fahren dürfen, oder nach den tatsächlich gefahrenen Dienstkilometern mit jährlicher Meldung. Dazu kommen Selbstbeteiligung und Umfang, etwa ob Rückstufung und Teilkasko eingeschlossen sind. Wir rechnen beide Modelle mit Ihren Zahlen und nennen die Annahmen dahinter.

Warum über einen Makler?

Wir vergleichen den Markt unabhängig, prüfen die Bedingungen im Detail und stehen Ihnen im Schadenfall zur Seite. Die Beratung ist für Sie unverbindlich; vergütet werden wir über die Versicherer. Erst nehmen wir Ihr Risiko auf — dann empfehlen wir.

Branchenwissen

Worauf es bei der Dienstreise-Kasko ankommt

Personenkreis

Beschäftigte, Auszubildende, Aushilfen, Inhaber, Ehrenamtliche: Wer eingeschlossen werden kann, regelt jeder Tarif anders.

Geltungsbereich und Fahrzeugarten

Pkw, Motorrad, Mietwagen, Fahrten ins Ausland — je nach Bedingungen eingeschlossen, begrenzt oder ausgeschlossen.

Pauschale oder Kilometer

Viele gelegentliche Fahrer sprechen eher für die Pauschale, wenige Vielfahrer mit erfassten Dienstkilometern eher für das Kilometermodell.

Im Detail

Warum das Risiko ohne Police oft beim Unternehmen liegt

Setzt ein Beschäftigter seinen Privatwagen mit Billigung des Arbeitgebers für dessen Zwecke ein, muss der Arbeitgeber Unfallschäden nach der Rechtsprechung des Bundesarbeitsgerichts grundsätzlich ersetzen — in entsprechender Anwendung von § 670 BGB (BAG, Urteil vom 28.10.2010, 8 AZR 647/09). Maßstab ist, ob das Unternehmen sonst ein eigenes Fahrzeug hätte einsetzen und dessen Unfallrisiko hätte tragen müssen.

  • Grob fahrlässig verursacht: Der Anspruch entfällt in der Regel.
  • Mittlere Fahrlässigkeit: Der Schaden wird anteilig verteilt.
  • Kilometerpauschale: Ob sie das Unfallrisiko bereits abdeckt, hängt von der Vereinbarung und vom Einzelfall ab.

Eine Pflicht, eine Kaskoversicherung abzuschließen, leitet das Gericht daraus ausdrücklich nicht ab. Die Dienstreise-Kasko ist die freiwillige, planbare Antwort auf ein Risiko, das sonst erst im Schadenfall sichtbar wird. Diese Einordnung ersetzt keine Rechtsberatung.

Unsicher, ob das auf Ihren Betrieb zutrifft?Wir sehen uns Ihre bestehende Police an und sagen Ihnen, welche dieser Punkte darin geregelt sind — auch wenn daraus kein Wechsel folgt.

Grundlagen

Vorrangig oder nachrangig — der Unterschied, der im Tarifnamen nicht steht

Tarife der Dienstreise-Kasko lösen dasselbe Problem auf zwei Wegen. Vorrangige Tarife regulieren den Kaskoschaden selbst; der private Vertrag der Beschäftigten bleibt unberührt. Nachrangige Tarife lassen den privaten Versicherer zahlen und ersetzen danach Selbstbeteiligung und Rückstufungsschaden — teils nur für eine begrenzte Zahl von Jahren.

Beides kann passen. Und ohne eigene Vollkasko? Dann kommt es darauf an, ob der Tarif selbst leistet oder nur ausgleicht, was eine private Kasko gezahlt hätte. Entscheidend ist, dass Unternehmen und Beschäftigte vorher wissen, welcher Weg gilt, was passiert, wenn jemand gar keine eigene Kasko hat, und ob die Rückstufung in der Kfz-Haftpflicht ebenfalls ausgeglichen wird.

Woran es scheitert

Woran die Leistung scheitert: Arbeitsweg, Nachweis, grobe Fahrlässigkeit

  • Arbeitsweg statt Dienstfahrt. Fahrten zwischen Wohnung und Arbeitsstätte sind in den Bedingungen, die wir kennen, ausgeschlossen. Heikel wird es bei Beschäftigten, die direkt von zu Hause zu wechselnden Einsatzorten fahren — hier entscheidet die Definition im Tarif.
  • Kein Nachweis. Welcher Beleg verlangt wird, steht in den Bedingungen — üblich sind Reisekostenabrechnung, Fahrten- oder Dienstfahrtenbuch oder Einsatzplan.
  • Grobe Fahrlässigkeit. Manche Tarife schließen sie aus oder begrenzen die Leistung.
  • Falsches Fahrzeug. Firmen- und Leasingwagen des Betriebs gehören in die Flottenversicherung, nicht in die Dienstreise-Kasko.

Geld und Steuern

Steuerlich geregelt: kein Arbeitslohn, Kilometersatz ungekürzt

Zwei Punkte hat die Finanzverwaltung klar geregelt. Die Beiträge des Arbeitgebers zu einer Dienstreise-Kasko sind für die Beschäftigten kein Arbeitslohn (Hinweis H 9.5 der Lohnsteuer-Hinweise). Und der pauschale Kilometersatz von 0,30 Euro je Kilometer, den der Arbeitgeber bei Auswärtstätigkeit steuerfrei erstatten kann (§ 3 Nr. 16 EStG; Höhe nach § 9 Abs. 1 Satz 3 Nr. 4a EStG i. V. m. § 5 Abs. 2 BRKG), gilt nach dem BMF-Schreiben vom 9. September 2015 unvermindert — auch mit Dienstreise-Kasko.

Alles Weitere gehört in die Steuerberatung; wir ordnen ein, was versicherungsseitig möglich ist.

Schon klar, was geprüft werden soll? Schreiben Sie uns kurz zu Ihrem Betrieb. Wir melden uns unverbindlich zurück.

Im Detail

Dienstreise-Kasko, Flotte oder private Police — die Abgrenzung

  • Dienstreise-Kasko: Privatwagen der Beschäftigten, abgeschlossen vom Arbeitgeber, nur für Dienstfahrten, nur der Schaden am eigenen Fahrzeug.
  • Flottenversicherung: Fahrzeuge des Unternehmens einschließlich Dienstwagen, mit Kfz-Haftpflicht und Kasko in einem Rahmenvertrag.
  • Private Kfz-Versicherung: das eigene Auto, abgeschlossen vom Halter, gilt je nach vereinbarter Nutzung meist auch dienstlich — mit Selbstbeteiligung und Rückstufung im eigenen Vertrag.

Viele Unternehmen brauchen zwei davon: die Flotte für die Firmenwagen und die Dienstreise-Kasko für die gelegentliche Fahrt im Privatwagen. Hintergründe im Ratgeber: Dienstreisekaskoversicherung richtig einordnen.

360 Grad heisst: Betrieb und Inhaber in einer Betrachtung.

Wir sichern nichts ab, bevor wir es verstanden haben — und wir trennen dabei nicht kuenstlich zwischen Unternehmen und Unternehmer. Faellt der Inhaber aus, steht der Betrieb still; haftet die Geschaeftsfuehrung persoenlich, ist das Privatvermoegen betroffen. Wer beide Seiten einzeln betreuen laesst, bekommt Doppelungen an der einen und Luecken an der anderen Stelle. Deshalb nehmen wir Gewerbe, Mitarbeitervorsorge und private Absicherung in einem Aufwasch auf — und begruenden jede Empfehlung an Ihrem konkreten Risiko, nicht an einem Produktkatalog.

Wie wir arbeiten →  ·  Privat & Vorsorge für Unternehmer →

Zum Weiterlesen

Passende Beitraege aus unserem Wissen.

Alle Beitraege ansehen →

Häufige Fragen

Dienstreise-Kasko — kurz erklärt

Muss ein Arbeitgeber eine Dienstreise-Kasko abschließen?

Nein, eine gesetzliche Pflicht gibt es nicht. Nach der Rechtsprechung des Bundesarbeitsgerichts kann der Arbeitgeber aber zum Ersatz von Unfallschäden am Privatwagen verpflichtet sein, wenn der Wagen mit seiner Billigung für betriebliche Fahrten eingesetzt wurde (8 AZR 647/09). Die Dienstreise-Kasko sichert dieses Risiko ab. Das ist eine Einordnung, keine Rechtsberatung.

Ist der tägliche Weg zur Arbeit versichert?

In der Regel nicht. Fahrten zwischen Wohnung und Arbeitsstätte sind in den Bedingungen, die wir kennen, ausgeschlossen, und arbeitsrechtlich sind sie grundsätzlich Sache der Beschäftigten — Ausnahmen gibt es etwa bei Rufbereitschaft (8 AZR 102/10). Versichert sind Fahrten, die der Betrieb veranlasst — zum Kunden, zur Baustelle, zum Termin.

Was kostet eine Dienstreise-Kaskoversicherung?

Einen Einheitspreis gibt es nicht. Maßgeblich sind das Modell — pauschal je Person oder Fahrzeug oder nach Dienstkilometern —, die Selbstbeteiligung und der Umfang, etwa ob Rückstufung und Teilkasko eingeschlossen sind. Wir vergleichen beide Modelle mit der Fahrleistung Ihres Unternehmens.

Reicht es nicht, wenn die Beschäftigten eine eigene Vollkasko haben?

Für die Reparatur vielleicht, für die Folgen nicht: Läuft der Schaden über den privaten Vertrag, tragen die Beschäftigten Selbstbeteiligung und Rückstufung — und das Unternehmen kann zum Ersatz verpflichtet sein. Die Dienstreise-Kasko trennt beides, je nach Tarif vorrangig oder durch Ersatz der Nachteile.

Ändert die Dienstreise-Kasko etwas an der steuerfreien Kilometerpauschale?

Nein. Die 0,30 Euro je Kilometer bei Auswärtstätigkeit gelten nach dem BMF-Schreiben vom 9. September 2015 unvermindert, auch wenn der Arbeitgeber eine Dienstreise-Kasko abgeschlossen hat. Die Beiträge sind für die Beschäftigten kein Arbeitslohn (H 9.5 LStH). Die Einordnung im Einzelfall trifft Ihre Steuerberatung.

Kennen Sie sich mit Betrieben aus dem Rheinland aus?

Ja — Handwerk, Gastronomie, Praxen, Agenturen und produzierender Mittelstand zwischen Köln, Bonn, Düsseldorf und Leverkusen sind unser Alltag. Der Vorteil: Viele Risiken erkennt man erst, wenn man Betriebe dieser Art schon von innen gesehen hat.

Wie läuft die Betreuung, wenn unser Betrieb nicht in Köln sitzt?

Genauso gründlich, nur ohne Anfahrt: Erstgespräch und Vertragsprüfung laufen per Video und Telefon, Unterlagen digital. Bundesweit betreuen wir so Betriebe vom Solo-Selbstständigen bis zum Mittelstand — vor Ort kommen wir, wenn Lager, Maschinen oder Abläufe es erfordern.

Unabhängige Quellen zum Weiterlesen

Dienstlich gefahren, dienstlich versichert.

Wir sehen uns an, was Sie heute abgesichert haben, wo Lücken sind und was davon wirklich dringend ist — kostenlos und unverbindlich.

  • Unabhängiger Marktvergleich
  • Kein Ausschließlichkeitsvertrieb
  • Versicherungsmakler nach §34d GewO

Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Sie bekommen eine Einordnung — ob daraus ein Vertrag wird, entscheiden Sie später.

Kontakt

Sprechen wir über Ihre Absicherung.

Kurze Frage oder komplettes Anliegen — wir melden uns unverbindlich zurück.

Kostenlos & unverbindlich · Versicherungsmakler nach §34d GewO · Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Angaben zur Bearbeitung der Anfrage zu (Datenschutz).

Kundenbewertungenauf ProvenExpert ansehen
Kundenbewertungenauf Trustindex · 5,0/5 · 6 Bewertungen