Transportversicherung – Absicherung im Bild
Gewerbeversicherung · Transport & Logistik

Transportversicherung für Waren & Güter.

Auf dem Transportweg kann viel passieren — Unfall, Diebstahl, Beschädigung. Die Transportversicherung schützt den Wert Ihrer Waren und Ihrer Transportmittel und sichert Sie gegen Umsatzeinbußen durch Schäden unterwegs ab.

Sie wissen, was Sie brauchen

Nachweis, Angebot oder konkrete Frage

Schildern Sie kurz Ihren Betrieb und worum es geht. Wenn es schneller gehen soll, rufen Sie an — dann klären wir es im Gespräch.

Sie wollen es erst verstehen

Was wirklich drinsteht — und was nicht

Weiter unten steht, woran die Deckung im Schadenfall häufig scheitert, welche Pflichten Sie treffen und worauf es im Vertrag ankommt.

Wir verkaufen nicht einfach irgendwelche Versicherungen — wir begleiten die Risikoauslagerung Ihres Unternehmens. Der Bestands-Check zeigt in wenigen Minuten, ob Ihr Schutz noch zu Ihrem Betrieb passt – kostenlos und zur Orientierung.

Risiko-Check starten

Wenn es ernst wird

Typische Schadenfälle

Unfall bei Glatteis

Bei einem Glatteis-Unfall wird die gesamte Ware beschädigt. Die gesetzliche Haftung des Frachtführers ist nach Gewicht begrenzt und deckt den Warenwert oft nur zum Teil; was darüber hinausgeht, kann die Transportversicherung übernehmen. Was im Einzelnen gilt, regeln die Bedingungen.

LKW samt Ware gestohlen

Bei einem firmeneigenen Transport wird während einer Pause des Fahrers der LKW mit der Ladung gestohlen. Die Transportversicherung kommt für den Ersatz auf.

Vereinfachte Beispiele zur Veranschaulichung. Der konkrete Versicherungsschutz und die Leistungen richten sich nach Tarif, Ausschlüssen, Obliegenheiten und der vereinbarten Deckung — das prüfen wir im Einzelfall für Sie.

Was ist versichert?

Für wen ist sie sinnvoll?

Für jedes Unternehmen, das Waren transportiert oder transportieren lässt — von Industrie und Produktion über den Groß- und Einzelhandel bis zu Handwerk und Bau.

Was kostet sie?

Die Prämie richtet sich nach Warenwert, Transportart und Häufigkeit. Wir prüfen, welche der drei Formen zu Ihrem Betrieb passt, und vergleichen frei.

Warum über einen Makler?

Wir vergleichen den Markt frei, prüfen die Bedingungen im Detail und stehen Ihnen im Schadenfall zur Seite. Die Beratung ist für Sie unverbindlich; vergütet werden wir über die Versicherer. Erst nehmen wir Ihr Risiko auf — dann empfehlen wir.
Lieber direkt über Ihren Betrieb sprechen? Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Kostenlos und unverbindlich, per Video oder nach Absprache vor Ort.

Branchenwissen

Worauf es bei der Transportversicherung ankommt

CMR — die Haftung im grenzüberschreitenden Verkehr

Für internationale Straßentransporte gilt das CMR-Übereinkommen. Die Haftung des Frachtführers ist darin auf 8,33 Sonderziehungsrechte je Kilogramm Rohgewicht begrenzt — bei hochwertiger, leichter Ware liegt der tatsächliche Wert um ein Vielfaches darüber. Die Warentransportversicherung schließt genau diese Differenz, weil sie den Wert der Ware deckt und nicht die gedeckelte Haftung des Transporteurs.

Woran es scheitert

Woran es beim Transport im Schadenfall hängt

Ein Transportschaden trifft immer zwei Fragen: Wer haftet, und wer ersetzt den Warenwert. Das ist nicht dasselbe:

Die Frachtführerhaftung ersetzt nicht den Warenwert

Die gesetzliche Haftung des Frachtführers ist nach Gewicht begrenzt — im Inland und grenzüberschreitend jeweils mit eigenen Höchstbeträgen. Bei leichter, hochwertiger Ware liegt die Erstattung damit weit unter dem Wert. Wer den Warenwert absichern will, braucht eine eigene Warentransportversicherung.

Die Incoterms bestimmen, wer versichern muss

Ob Sie oder Ihr Kunde die Transportgefahr tragen, steht in der vereinbarten Klausel. Wer sie nicht liest, versichert doppelt oder gar nicht. Besonders die Übergabepunkte werden regelmäßig falsch verstanden — die Gefahr geht oft früher über, als der Verkäufer annimmt.

Verpackung ist eine Obliegenheit

Transportgerechte Verpackung und Ladungssicherung sind Voraussetzung, nicht Kür. Ist der Schaden auf unzureichende Verpackung zurückzuführen, lehnt der Versicherer ab — und die Beweislast liegt praktisch bei Ihnen. Fotos beim Verladen sind das wirksamste Mittel.

Bestimmte Waren und Wege sind ausgeschlossen

Temperaturgeführte Ware, Gefahrgut, Kunst und Wertsachen unterliegen eigenen Bedingungen. Auch Standzeiten, unbewachtes Abstellen und bestimmte Regionen sind häufig eingeschränkt. Wer regelmäßig über Nacht steht, sollte das ausdrücklich regeln lassen.

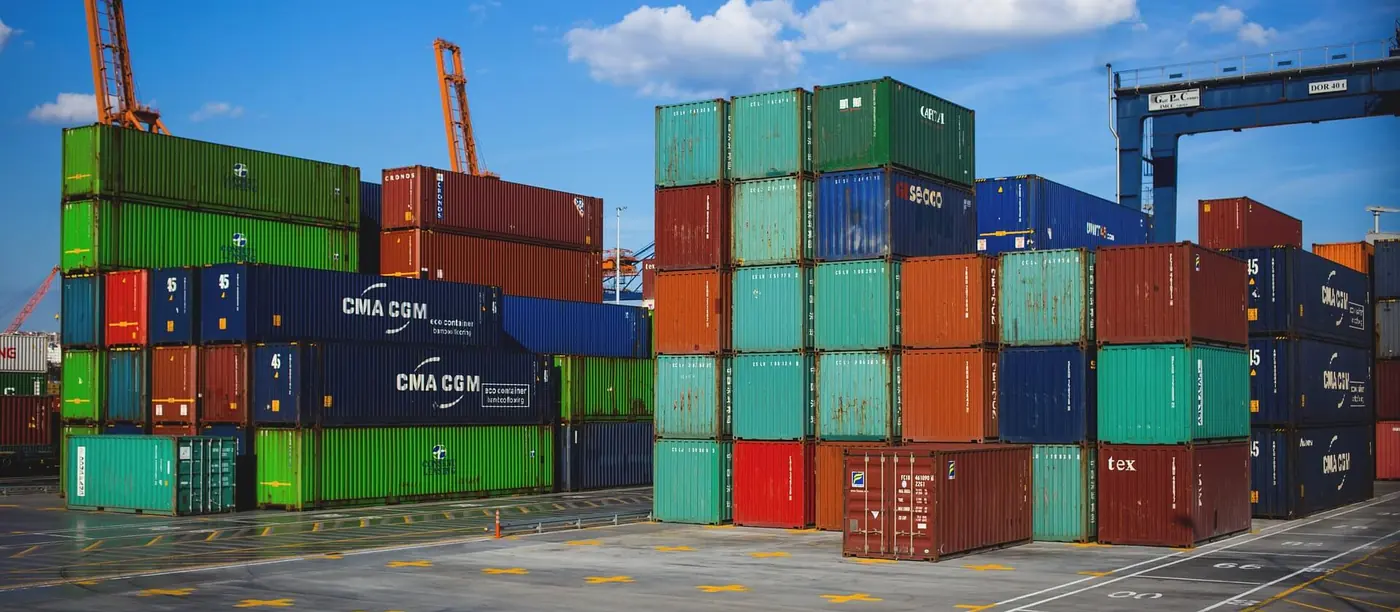
Container auf einem Umschlagterminal
Die Haftung des Frachtführers ist nach Gewicht begrenzt, nicht nach Warenwert — bei leichter, hochwertiger Ware bleibt der größte Teil des Schadens bei Ihnen.
Unsicher, ob das auf Ihren Betrieb zutrifft?Wir sehen uns Ihre bestehende Police an und sagen Ihnen, welche dieser Punkte darin geregelt sind — auch wenn daraus kein Wechsel folgt.

Im Detail

Einzeltransport oder laufende Police

Zwei Formen stehen zur Wahl, und die Entscheidung hängt an der Regelmäßigkeit.

Die Einzelpolice deckt eine benannte Sendung. Sie ist sinnvoll bei seltenen, besonders wertvollen Transporten — eine Maschine, eine Sonderanfertigung. Der Aufwand pro Sendung ist höher, dafür zahlt man nur, was tatsächlich fährt.

Die laufende Police deckt alle Sendungen eines Zeitraums, meist mit einer Höchstsumme je Transportmittel und einer Meldung oder Pauschale nach Umsatz. Für Betriebe mit regelmäßigem Versand ist sie der Regelfall, weil keine Sendung vergessen werden kann — und genau das ist der praktische Vorteil: Eine vergessene Einzelmeldung ist ein häufiger Grund, warum im Schadenfall keine Deckung besteht.

Im Detail

Was im Schadenfall zu tun ist

Bei Transportschäden entscheidet das Verhalten in den ersten Stunden darüber, ob der Anspruch durchsetzbar ist. Anders als in anderen Sparten gibt es hier harte Fristen gegenüber dem Frachtführer, die unabhängig von Ihrer Police laufen.

  • Äußerlich erkennbare Schäden sind bei der Ablieferung zu beanstanden — schriftlich auf dem Frachtbrief, nicht mündlich beim Fahrer.
  • Verdeckte Schäden müssen innerhalb weniger Tage nach Ablieferung angezeigt werden. Danach wird vermutet, dass die Ware unbeschädigt ankam.
  • Dokumentation — Fotos von Verpackung, Ladungssicherung und Schadenbild, bevor umgepackt oder entsorgt wird.

Wer diese Schritte versäumt, verliert nicht nur den Anspruch gegen den Frachtführer, sondern gefährdet auch die eigene Deckung: Versicherer verlangen, dass Rückgriffsansprüche gewahrt bleiben. Das ist eine Obliegenheit, keine Formalie. Wir übernehmen die Meldung für unsere Kunden und melden parallel beim Frachtführer, damit beide Fristen gewahrt sind — der praktische Nutzen eines Maklers zeigt sich genau hier und nicht beim Abschluss.

Schon klar, was geprüft werden soll? Schreiben Sie uns kurz zu Ihrem Betrieb. Wir melden uns unverbindlich zurück.

Wann das Thema aufkommt

Anlässe, zu denen Betriebe uns darauf ansprechen

Die erste Sendung geht verloren

Wer sich auf die Haftung des Frachtführers verlässt, erlebt eine Überraschung: Sie ist gesetzlich nach Gewicht begrenzt und deckt den Warenwert regelmäßig nicht.

Der Kunde verlangt eine Versicherung der Ware

In Lieferverträgen und Incoterms ist geregelt, wer die Transportgefahr trägt. Wer die Klausel nicht liest, versichert entweder doppelt oder gar nicht.

Hochwertige oder empfindliche Ware kommt dazu

Elektronik, Kühlware und Maschinen haben eigene Risiken — Temperatur, Erschütterung, Diebstahl. Der Standardvertrag bildet sie selten ab.

360 Grad heißt: Betrieb und Inhaber in einer Betrachtung.

Wir sichern nichts ab, bevor wir es verstanden haben — und wir trennen dabei nicht künstlich zwischen Unternehmen und Unternehmer. Fällt der Inhaber aus, steht der Betrieb still; haftet die Geschäftsführung persönlich, ist das Privatvermögen betroffen. Wer beide Seiten einzeln betreuen lässt, bekommt Doppelungen an der einen und Lücken an der anderen Stelle. Deshalb nehmen wir Gewerbe, Mitarbeitervorsorge und private Absicherung in einem Aufwasch auf — und begründen jede Empfehlung an Ihrem konkreten Risiko, nicht an einem Produktkatalog.

Wie wir arbeiten →  ·  Privat & Vorsorge für Unternehmer →

Zum Weiterlesen

Passende Beiträge aus unserem Wissen.

Alle Beiträge ansehen →

Häufige Fragen

Transportversicherung — kurz erklärt

Was deckt die Transportversicherung, was die Frachtführerhaftpflicht nicht deckt?

Die Frachtführerhaftpflicht ersetzt nur den gesetzlich begrenzten Haftungswert. Die Transportversicherung sichert den vollen Warenwert bis zum Wiederbeschaffungswert — die Differenz, die sonst an Ihnen hängen bleibt.

Welche Form brauche ich?

Das hängt davon ab, ob Sie fremde Güter befördern (Verkehrshaftung), eigene Waren transportieren (Werkverkehr) oder mehrere Parteien an einem Transport beteiligt sind (Warentransport). Wir klären das in der Risikoaufnahme.

Reicht die Haftung des Spediteurs nicht aus?

In der Regel nicht. Sie ist gesetzlich nach Gewicht begrenzt, nicht nach Warenwert — bei leichter, hochwertiger Ware bleibt ein erheblicher Teil des Schadens bei Ihnen. Hinzu kommt, dass Sie den Schaden und dessen Ursache nachweisen müssen. Die Warentransportversicherung ist davon unabhängig und ersetzt den vereinbarten Wert.

Was gilt bei Selbstabholung durch den Kunden?

Das hängt an der vereinbarten Lieferklausel. Holt der Kunde ab, geht die Gefahr üblicherweise mit Übergabe auf ihn über — dann brauchen Sie keine Transportdeckung, wohl aber eine klare Dokumentation der Übergabe. Ohne sie streiten sich im Schadenfall beide Seiten darüber, wann die Ware den Hof verlassen hat.

Sind Diebstahl und Standzeiten mitversichert?

Diebstahl ja, aber unter Auflagen. Verträge verlangen häufig bewachte Abstellplätze, verschlossene Fahrzeuge und begrenzen unbewachte Standzeiten — besonders über Nacht und an bekannten Brennpunkten. Wer regelmäßig über Nacht steht, sollte das ausdrücklich vereinbaren lassen, statt sich auf den Standardtext zu verlassen.

Was ist eine Allgefahrendeckung im Transport?

Sie ersetzt jeden Verlust und jede Beschädigung während des Transports, sofern nicht ausdrücklich ausgeschlossen — im Unterschied zur eingeschränkten Deckung, die nur benannte Ereignisse wie Unfall, Brand oder Diebstahl abdeckt. Für hochwertige oder empfindliche Ware ist sie der Regelfall, weil sich Ursachen unterwegs oft nicht rekonstruieren lassen.

Sind Messe- und Ausstellungstransporte mitversichert?

Nicht automatisch. Sie sind ein eigener Fall, weil Auf- und Abbau, Zwischenlagerung und der Aufenthalt am Messestand hinzukommen — Zeiträume, in denen die Ware nicht transportiert wird und viele Personen Zugang haben. Wer regelmäßig ausstellt, sollte das als eigene Position aufnehmen lassen, einschließlich der Rückfracht.

Was ist bei Gefahrgut zu beachten?

Gefahrguttransporte unterliegen eigenen Vorschriften und sind in Standardverträgen häufig ausgeschlossen oder nur mit Zuschlag versicherbar. Hinzu kommen Anforderungen an Kennzeichnung, Verpackung und Qualifikation der Fahrer. Wer gelegentlich Gefahrgut befördert, sollte das ausdrücklich melden — ein Verstoß gefährdet die gesamte Deckung.

Kennen Sie sich mit Betrieben aus dem Rheinland aus?

Ja — Handwerk, Gastronomie, Praxen, Agenturen und produzierender Mittelstand zwischen Köln, Bonn, Düsseldorf und Leverkusen sind unser Alltag. Der Vorteil: Viele Risiken erkennt man erst, wenn man Betriebe dieser Art schon von innen gesehen hat.

Betreuen Sie auch Betriebe außerhalb von Köln?

Ja. Unser Sitz ist Köln (Fritz-Hecker-Straße 94, 50968 Köln), betreut werden Betriebe bundesweit. Im Rheinland beraten wir regelmäßig nach Absprache persönlich bei Ihnen im Betrieb, außerhalb per Video und Telefon. Am Ablauf ändert das nichts — nur die Anfahrt entfällt.

Ware sicher ans Ziel — oder ersetzt.

Wir sehen uns an, was Sie heute abgesichert haben, wo Lücken sind und was davon wirklich dringend ist — kostenlos und unverbindlich.

  • Freier Marktvergleich
  • Kein Ausschließlichkeitsvertrieb
  • Versicherungsmakler nach §34d GewO

Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Sie bekommen eine Einordnung — ob daraus ein Vertrag wird, entscheiden Sie später.

Kontakt

Sprechen wir über Ihre Absicherung.

Kurze Frage oder komplettes Anliegen — wir melden uns unverbindlich zurück.

Kostenlos & unverbindlich · Versicherungsmakler nach §34d GewO · Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Angaben zur Bearbeitung der Anfrage zu (Datenschutz).

Kundenbewertungenauf ProvenExpert ansehen
Kundenbewertungenauf Trustindex · 5,0/5 · 6 Bewertungen